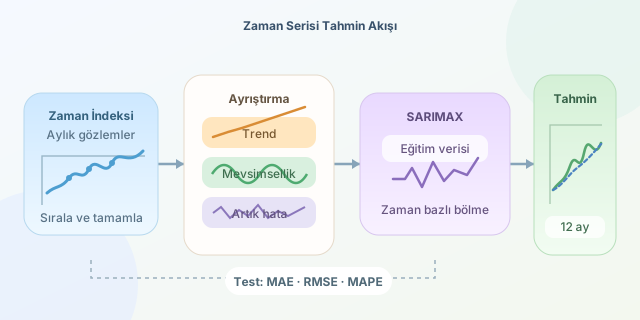
Zaman serileri, gözlemlerin yalnızca değerinden değil, ne zaman oluştuğundan da anlam çıkaran veri yapılarıdır. Bir mağazanın aylık satışları, elektrik tüketimi veya web sitesi trafiği buna örnektir. Geleceği tahmin etmenin sihirli bir kristal küre olmadığını baştan kabul edelim: Ama geçmişte tekrar eden desenleri yakalayarak oldukça makul tahminler üretebiliriz. Bu desenlerin en önemli ikilisi trend ve mevsimselliktir. ``
Bir zaman serisini çoğunlukla üç parçaya ayırırız: uzun vadeli yönü ifade eden trend, belirli aralıklarla tekrarlanan mevsimsellik ve modelin açıklayamadığı artık/hata bileşeni. Toplamsal model şu şekildedir:
\[y_t = T_t + S_t + e_t\]Burada $y_t$ gözlenen değer, $T_t$ trend, $S_t$ mevsimsel etki ve $e_t$ rastgele hatadır. Değişkenlik seri seviyesi büyüdükçe artıyorsa çarpımsal yaklaşım daha uygundur:
\[y_t = T_t \times S_t \times e_t\]Örneğin dondurma satışları yıllar içinde artıyorsa trend pozitiftir; her yaz tepe yapıyorsa bu tekrar eden hareket mevsimselliktir. Sadece son üç ayın ortalamasını almak, temmuzdaki satışları ocak verisiyle aynı kefeye koymak demektir. İstatistik de buna hafifçe kaşlarını kaldırır.
| Bileşen | Ne anlatır? | Örnek | Tahmine katkısı |
|---|---|---|---|
| Trend | Uzun dönem yön | Satışların yıllık artması | Temel seviyeyi belirler |
| Mevsimsellik | Sabit periyotlu tekrar | Hafta sonu trafik artışı | Dönemsel düzeltme yapar |
| Artık | Açıklanamayan bölüm | Beklenmedik kampanya etkisi | Belirsizliği gösterir |
İlk pratik adım veriyi doğru zaman indeksine oturtmak, sıralamak ve eksikleri incelemektir. Ardından seriyi eğitim ve test olarak zamana göre bölmeliyiz. Rastgele train_test_split kullanmak gelecek bilgisini geçmişe sızdırabilir; zaman serilerinde bu, sınavın cevap anahtarını modele vermeye benzer.
Aşağıdaki örnek, aylık satış verisini ayrıştırır ve mevsimsel ARIMA ailesinden SARIMAX ile 12 aylık tahmin üretir. period=12, aylık veride yıllık döngüyü temsil eder.
import pandas as pd
from statsmodels.tsa.seasonal import seasonal_decompose
from statsmodels.tsa.statespace.sarimax import SARIMAX

# CSV: tarih,satis sütunlarını içeriyor
df = pd.read_csv("satislar.csv", parse_dates=["tarih"])
seri = df.set_index("tarih")["satis"].asfreq("MS")
seri = seri.interpolate()  # Eksik aylara kontrollü yaklaşım

# Trend ve mevsimselliği görünür hale getirir
ayrisim = seasonal_decompose(seri, model="additive", period=12)
print(ayrisim.trend.tail())
print(ayrisim.seasonal.head(12))

# Son 12 ay test, önceki gözlemler eğitim kümesidir
egitim, test = seri.iloc[:-12], seri.iloc[-12:]
model = SARIMAX(egitim, order=(1, 1, 1),
                seasonal_order=(1, 1, 1, 12),
                enforce_stationarity=False)
sonuc = model.fit(disp=False)
tahmin = sonuc.forecast(steps=len(test))

mae = (test - tahmin).abs().mean()
print(f"Ortalama mutlak hata: {mae:.2f}")
order=(p,d,q) kısa vadeli otokorelasyonu ve fark alma miktarını, seasonal_order=(P,D,Q,s) ise bunun mevsimsel karşılığını tanımlar. Özellikle $d=1$, seviyedeki trendi azaltmak için ardışık farkı kullanır:
Model seçerken yalnızca düşük eğitim hatasına bakmayın. Tahmin kalitesini test döneminde MAE, RMSE veya MAPE ile değerlendirin. MAE kolay yorumlanır; RMSE büyük hataları daha sert cezalandırır; MAPE ise değerler sıfıra yakınsa yanıltıcı olabilir.
| Metrik | Formül özeti | Güçlü yanı | Dikkat edilmesi gereken |
|---|---|---|---|
| MAE | $\frac{1}{n}\sum\vert y-\hat{y}\vert $ | Birim cinsinden anlaşılır | Büyük hatalara duyarlılığı sınırlı |
| RMSE | $\sqrt{\frac{1}{n}\sum(y-\hat{y})^2}$ | Büyük sapmaları öne çıkarır | Aykırı değerlerden etkilenir |
| MAPE | Ortalama yüzde hata | Ölçekten bağımsızdır | Sıfıra yakın değerlerde sorunlu |
Son olarak, trendin kırılabileceğini ve mevsimselliğin kampanya, tatil ya da ekonomik koşullarla değişebileceğini unutmayın. Tahmin modeli yaşayan bir sistemdir: Yeni veri geldikçe yeniden değerlendirilmesi, artıkların kontrol edilmesi ve farklı dönemlerde geriye dönük test edilmesi gerekir. İyi tahmin, geçmişi ezberlemek değil; geçmişteki ritmi anlayıp geleceğe temkinli biçimde taşımaktır.
Yorumlar