İçindekiler
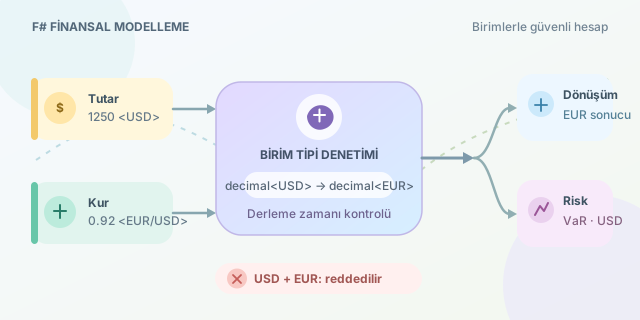
Finans yazılımlarında küçük görünen bir hata, büyük bir bilanço sorununa dönüşebilir: Euro tutarını dolar sanmak, yüzde ile ondalık oranı karıştırmak veya günlük volatiliteyi yıllık değer gibi kullanmak oldukça pahalıdır. F#; fonksiyonel yaklaşımı, değişmez verileri ve özellikle birim tipleri (units of measure) sayesinde bu hataları daha derleme aşamasında yakalamaya yardımcı olur. Böylece hesap motorunuz yalnızca sonuç üretmez; hangi sonuçların anlamlı olduğunu da denetler.
``
Neden birim tipi kullanmalıyız?
Birim tipleri, sayılara bağlam ekler. 100m tek başına sadece bir ondalıktır; ancak 100m<USD> bunun dolar olduğunu açıkça anlatır. Derleyici de USD ile EUR’yu toplamanıza, metreyi faiz oranına bölmenize veya yıllık volatiliteyi doğrudan günlük getiriyle karşılaştırmanıza engel olur.
| Yaklaşım | Avantaj | Risk |
|---|---|---|
Sadece decimal kullanmak |
Hızlı prototip | Para birimleri sessizce karışabilir |
string para birimi alanı eklemek |
Esnek görünür | Kontrol çalışma zamanına kalır |
| F# birim tipleri | Derleme zamanı güvenliği | Dönüşüm fonksiyonları açıkça tanımlanmalıdır |
Örneğin iki tutarın toplanması matematiksel olarak ancak aynı birimde anlamlıdır:
\[V_{toplam} = V_{USD,1} + V_{USD,2}\]Buna karşılık USD ve EUR toplamı için önce bir kur gerekir. Eğer $r_{USD/EUR}$, bir USD’nin EUR karşılığıysa:
\[V_{EUR} = V_{USD} \times r_{USD/EUR}\]Para birimi dönüşümünü tipe taşıma
Aşağıdaki örnek, para birimlerini ve kuru doğrudan F# tip sistemine tanıtır. decimal, finansal tutarlarda ikili kayan nokta hassasiyet sorunlarını azaltmak için tercih edilir.
[<Measure>] type USD
[<Measure>] type EUR

let eurPerUsd = 0.92M<EUR/USD>

let convertUsdToEur (amount: decimal<USD>) : decimal<EUR> =
    amount * eurPerUsd

let invoice = 1250.00M<USD>
let invoiceInEur = convertUsdToEur invoice

printfn "EUR tutarı: %M" (float invoiceInEur)
Burada convertUsdToEur, yanlışlıkla EUR kabul eden bir fonksiyon değildir: parametresi açıkça decimal<USD> olmalıdır. Ayrıca dönüşüm sonucu decimal<EUR> olarak işaretlenir. Örneğin invoice + invoiceInEur yazmak derlenmez; bu, finansal uygulama için son derece faydalı bir “hayır”dır.
Gerçek sistemlerde kur bilgisini tarih, veri kaynağı ve alış/satış yönü ile saklamak iyi bir fikirdir. Bir merkez bankası kuru ile bankanın satış kuru aynı değildir. Bu nedenle hesaplamanın yanında kullanılan varsayımı da kaydetmek, denetlenebilirlik sağlar.
Risk hesabında ölçek hatalarını önlemek
Risk analizinde yaygın metriklerden biri parametrik Value at Risk (VaR) değeridir. Normal dağılım varsayımı altında basitleştirilmiş formül şöyledir:
\[VaR = z_{\alpha} \times \sigma \times V \times \sqrt{T}\]Burada $z_{\alpha}$ güven düzeyi katsayısı, $\sigma$ volatilite, $V$ portföy değeri ve $T$ gün sayısıdır. Volatilite yıllıksa, günlük hesap için önce $\sqrt{252}$ ile ölçeklenmelidir.
[<Measure>] type Day

let annualVolatility = 0.18M
let tradingDays = 252.0M<Day>
let horizon = 10.0M<Day>
let confidenceZ = 2.326M // %99 güven düzeyi

let dailyVolatility = annualVolatility / sqrt (float tradingDays)

let valueAtRisk (portfolio: decimal<USD>) =
    let scaledVol = decimal dailyVolatility * sqrt (float horizon)
    confidenceZ * scaledVol * portfolio

let portfolioValue = 2_000_000M<USD>
let var99 = valueAtRisk portfolioValue
Bu örnekte VaR sonucu USD cinsindedir. Ancak dikkat: normal dağılım, sabit volatilite ve likit piyasa varsayımları kriz dönemlerinde zayıflayabilir. Bu yüzden VaR’ı kesin kayıp tahmini değil, belirli varsayımlar altındaki bir risk göstergesi olarak yorumlayın.
Sağlam aracın son adımı: test
Birim tipleri birçok sınıf hatayı engeller, fakat kurun güncelliğini veya model varsayımlarını doğrulamaz. Dönüşüm testleri, sınır durumları ve negatif pozisyon senaryoları ekleyin. F# ile amaç yalnızca hesap yapmak değildir; yanlış hesapların mümkün olduğu alanı sistematik biçimde daraltmaktır.
Yorumlar